IPC
La inflación resta valor a nuestros ahorros: 20 euros de hace tres años ya no cunden igual
El dinero que guardamos hoy no vale lo mismo que hace tres años. La subida del coste de la vida reduce nuestro poder adquisitivo y hace que los ahorros pierdan valor con el paso del tiempo.
Publicidad
Guardar dinero ya no garantiza que mantenga su valor. La inflación sigue encareciendo el coste de la vida y hace que, aunque tengamos los mismos euros en el bolsillo, podamos comprar cada vez menos cosas con ellos. Alimentación, vivienda y transporte concentran buena parte de ese encarecimiento. Los expertos advierten de la importancia de tomar medidas para proteger nuestro dinero frente a la inflación.
Un mismo billete no vale lo mismo
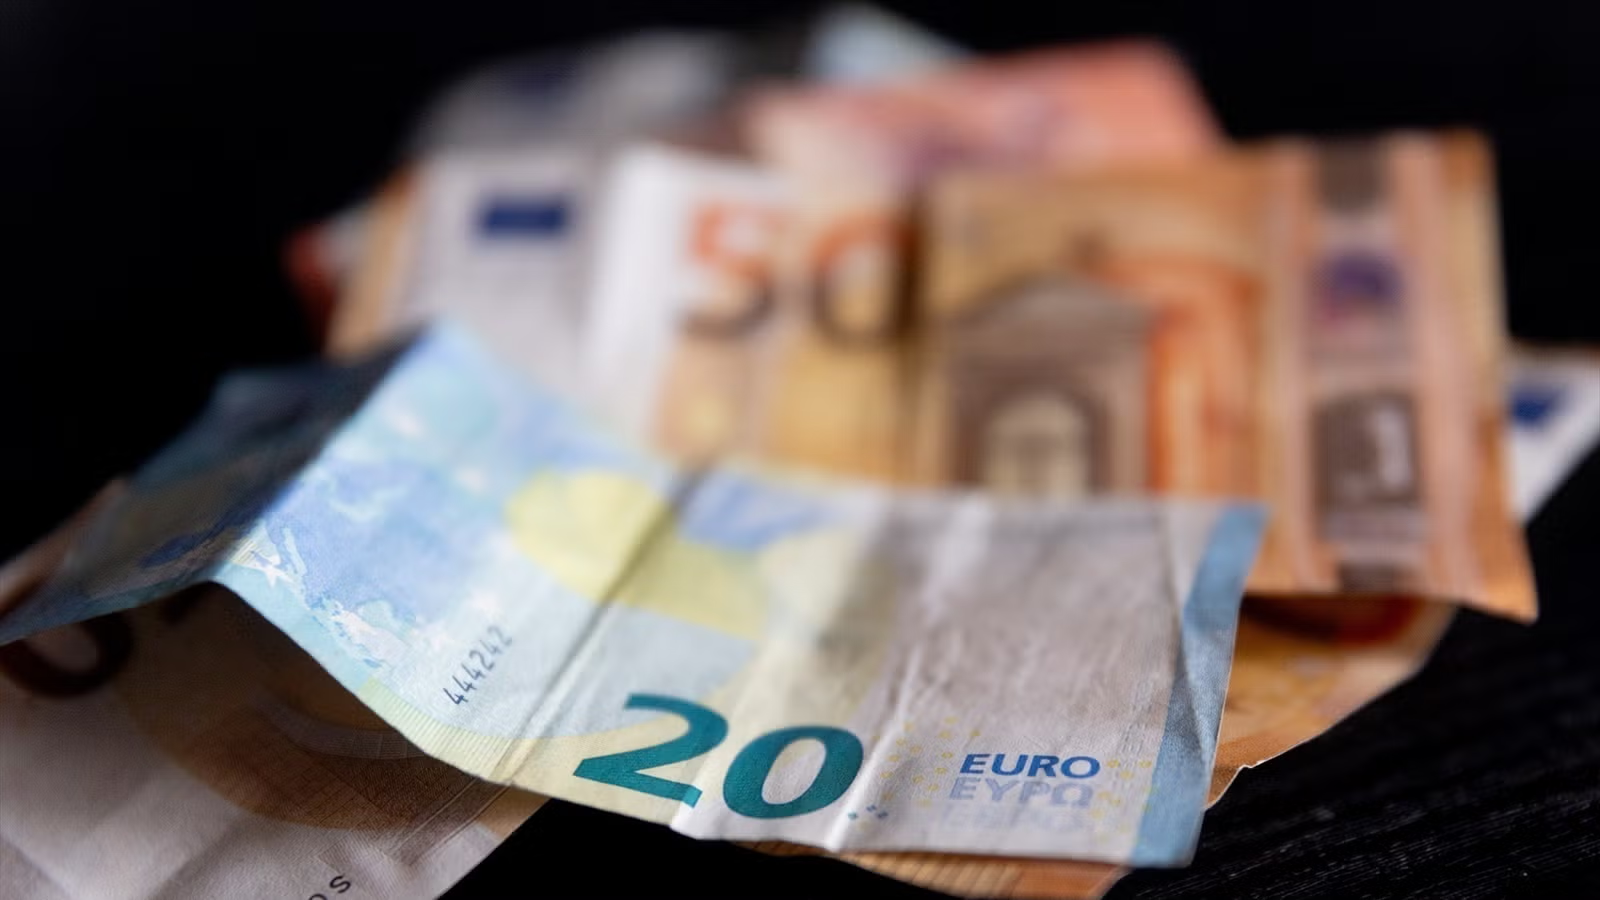
Un ejemplo muy sencillo: un billete de 20 euros guardado hace tres años equivale hoy a unos 18 euros de poder adquisitivo. Es decir, ese dinero sigue teniendo el mismo valor nominal, pero ha perdido capacidad de compra. Dos euros menos que se notan especialmente cuando llega el momento de llenar la cesta de la compra.
La alimentación es uno de los ámbitos donde más se percibe esta subida de precios (un desde 2023), junto con la vivienda (+30%) y el transporte (+15-25%). Gastos cotidianos que cada vez ocupan una parte mayor del presupuesto familiar y que dificultan llegar a final de mes. El problema es que los salarios y los ahorros no siempre evolucionan al mismo ritmo que los precios.El IPC se mantiene en el 4,9% en octubre tras la subida del gas y la bajada de las gasolinasLos bancos endurecen las condiciones para acceder a una hipoteca: ya exigen un 30% de ahorro
Mantener ahorros parados hace que perdamos dinero
Y es que la inflación no solo afecta al consumo diario. También tiene consecuencias sobre el dinero que las familias consiguen reservar. Mantener los ahorros parados en una cuenta sin remuneración significa que, con el paso del tiempo, pueden perder poder adquisitivo si los precios siguen aumentando.
Ante esta situación, los expertos insisten en la importancia de planificar las finanzas personales. Entre las recomendaciones está revisar los gastos habituales, establecer un presupuesto, mantener un fondo de emergencia y estudiar alternativas de ahorro que permitan obtener cierta rentabilidad, siempre teniendo en cuenta los riesgos y las necesidades de cada persona.
Más Noticias


La clave está en no dejar que el dinero pierda valor sin ser conscientes de ello. Porque esos 20 euros siguen siendo 20 euros sobre el papel, pero ya no permiten comprar lo mismo que hace tres años.
Publicidad