Lotería Nacional
Cuánto se lleva Hacienda por cada premio del Sorteo Extraordinario de Hispanidad 2026 de la Lotería Nacional
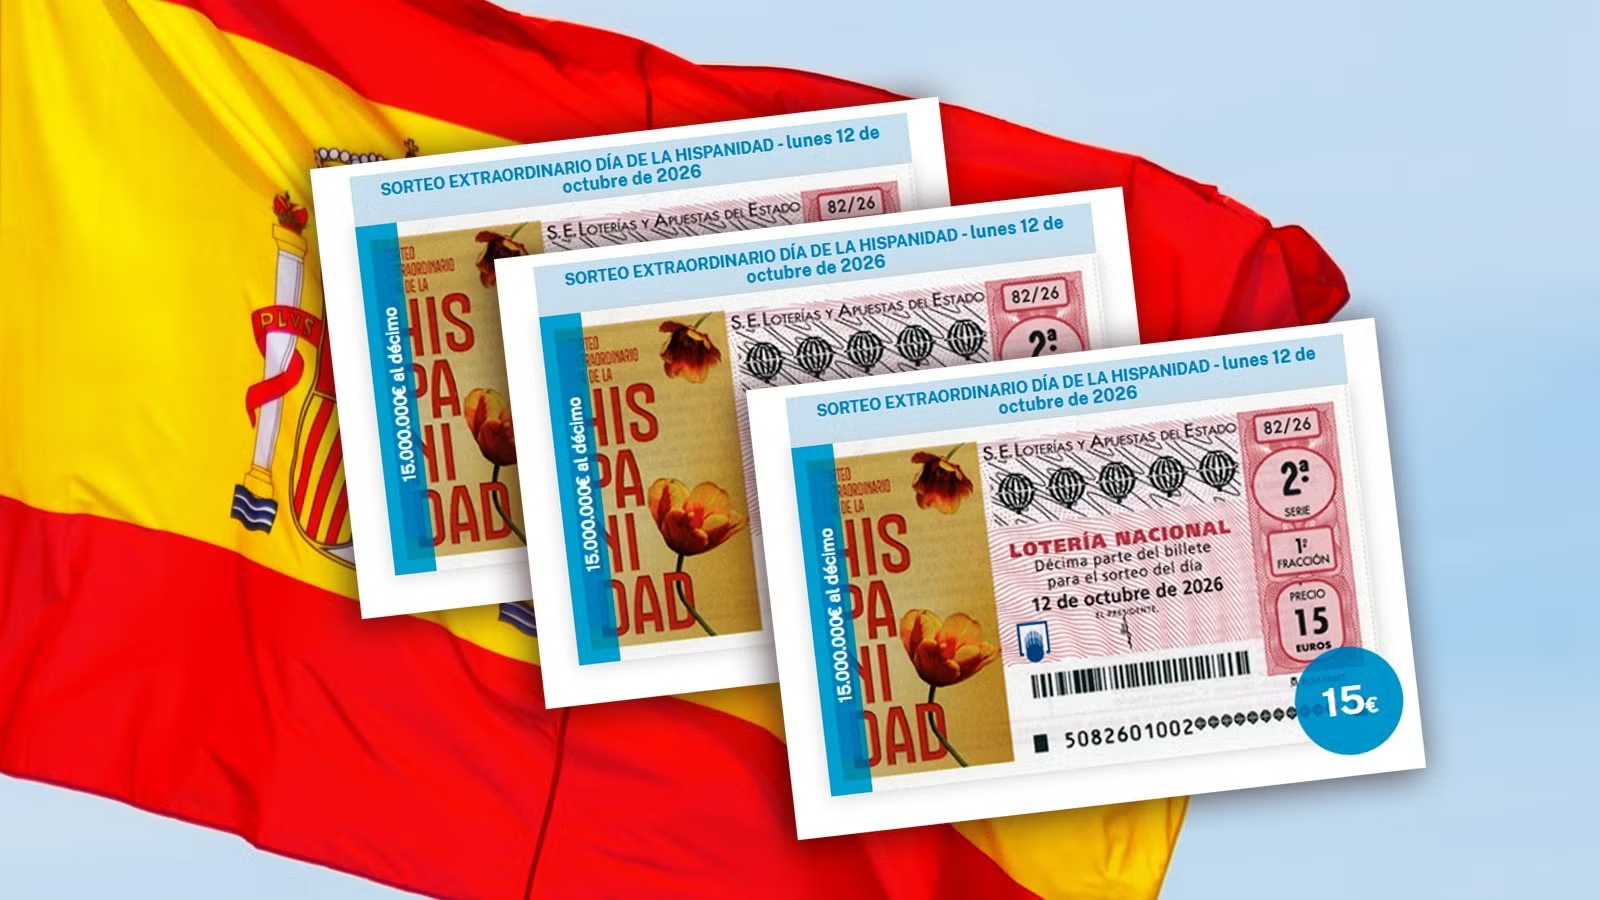
Comprueba cómo tributan los premios en el Sorteo Extraordinario del Día de la Hispanidad según la normativa oficial de SELAE.
Publicidad
El Sorteo Extraordinario del Día de la Hispanidad de la Lotería Nacional es una de las citas más señaladas en el calendario de la Sociedad Estatal Loterías y Apuestas del Estado (SELAE).
Ante la posibilidad de ganar alguno de los grandes premios de la jornada, es fundamental conocer de primera mano el marco fiscal oficial que aplican el organismo pagador y la Agencia Tributaria.
De acuerdo con la normativa vigente, los premios de la Lotería Nacional están sujetos a un gravamen especial en el IRPF del 20%.
Sin embargo, la ley establece un mínimo exento de 40.000 euros por décimo premiado, de forma que solo se tributa por la cantidad que supere esa cifra.
A continuación, desglosamos las cantidades netas y las retenciones exactas para cada una de las categorías del sorteo.
Premio especial del Sorteo de la Hispanidad 2026: retención e importe neto real
El premio más codiciado del Sorteo Extraordinario de la Hispanidad es el premio especial de 15 millones de euros a un solo décimo (fracción y serie agraciadas). Al tratarse de una cuantía que rebasa ampliamente el mínimo exento, el cálculo de la retención fiscal se realiza sobre la base imponible sobrante.
Restando los 40.000 euros exentos a los 15.000.000 de euros brutos, quedan 14.960.000 euros sujetos al tributo. Aplicando el 20% de gravamen especial, Hacienda retiene exactamente 2.992.000 euros, por lo que el afortunado ganador percibirá un importe neto final de 12.008.000 euros.
Primer y segundo premio: cuántos impuestos pagan
En cuanto al primer premio, agraciado con 1.300.000 euros a la serie, la asignación es de 130.000 euros por décimo.
La base imponible para la retención será de 90.000 euros (tras deducir los 40.000 euros exentos).
Con el 20% de tributación, la retención asciende a 18.000 euros, dejando un cobro neto de 112.000 euros para el boleto agraciado.
Por otro lado, el segundo premio cuenta con una cuantía de 250.000 euros a la serie, lo que equivale a 25.000 euros por décimo.
Al ser un importe inferior a los 40.000 euros exentos de retención, los agraciados cobrarán la cifra íntegra de 25.000 euros sin sufrir descuento alguno por parte de Hacienda.
Premios menores y cobro automático del neto
Las terminaciones, centenas, aproximaciones y reintegros repartidos durante el sorteo se sitúan muy por debajo del umbral de los 40.000 euros. Por este motivo, todas estas categorías menores están 100% exentas de tributación y se perciben en su totalidad.
Además, según detalla la normativa oficial de SELAE, el premiado no tiene que realizar autoliquidaciones ni trámites fiscales adicionales.
En el momento de solicitar el cobro en la entidad bancaria autorizada, SELAE practica la retención de forma automática e ingresa directamente al ganador el importe neto correspondiente.
Cómo tributan los premios compartidos según SELAE
Una duda muy frecuente surge cuando el décimo premiado pertenece a varios titulares.
El criterio oficial determina que la cuantía exenta de 40.000 euros se prorratea entre todos los cotitulares en función del porcentaje de participación que le corresponda a cada uno.
Más Noticias
-
 Premios del Sorteo de la Hispanidad de la Lotería Nacional del lunes 12 de octubre 2026
-
 Dónde han caído el bote de 18,6 millones del Gordo de la Primitiva, los 1,5 de la Bonoloto y los premios de la ONCE de hoy domingo 11 de octubre de 2026
-
 Gordo Primitiva: Resultado del sorteo de hoy domingo 11 de octubre de 2026
De este modo, la entidad financiera aplicará el prorrateo de la retención de manera limpia y legal a cada uno de los beneficiarios.
Publicidad